
你是不是也陷入過這種「越省越窮」的靈異現象?每天省吃儉用,連衛生紙都恨不得一張撕成兩半用,結果戶頭餘額永遠在百位數徘徊。
別急著懷疑人生,不是你的命不好,也不是小人偷你的錢,問題根本出在你的「薪水分配比例」錯了!
今天就讓理財專家帶你破解「越省越窮」的終極陷阱,順便教你一套能擺脫月光、甚至靈活運用資金的「黃金理財術」!
擺脫盲目省錢!為什麼你「省到吐血」還是沒錢?
1. 陷入「小錢省爆、大錢暴開」的補償心態
週一到週五吃陽春麵、不喝飲料,忍得跟苦行僧一樣;到了週末,積壓已久的不爽一口氣爆發:「我這周這麼辛苦,吃個 2000 塊和牛燒肉不過份吧?」
結果,平日辛苦省下的 300 塊,週末一餐直接吐回去還倒貼。這就叫做「戰術上勤奮,戰略上破產」。
2. 忽略了最貴的隱形成本:「時間與精力」
為了省 20 塊公車錢,決定走路半小時,結果累得像條狗,晚上工作效率歸零;為了省 50 塊手續費,跑了三家不同銀行的 ATM,耗掉一整晚。你的時間與精力,難道只值這點微薄的差額嗎?
3. 「消費性節省」vs「資產型投資」
省錢只是一種「防守」,但光靠防守是贏不了比賽的!如果你省下來的錢,只是死死放在利率比通膨還低的活存帳戶裡,隨著物價飛漲,你的錢其實每天都在「默默變少」。
破解致命陷阱:你的「薪水分配比例」到底是哪裡出問題?
到底該怎麼分配薪水才對?我們先來看看多數人慘跌其中的「破產型分配」,再對照一下專家推薦的「黃金分配法」。
【破產型薪水分配】
薪水進帳 ➔ 憑感覺花費 ➔ 繳帳單/卡費 ➔ 剩下多少存多少(通常是零甚至負數)
【黃金比例薪水分配(6-2-2法則)】
薪水進帳 ➔ 50-60% 生活必要 ➔ 20% 儲蓄與投資 ➔ 20% 靈活預備與品質提升
常見的三大錯誤分配比例
-
「負債侵蝕型」: 房租/房貸 + 信用卡最低應繳 + 信貸分期,直接佔據薪水的 70% 以上。這種狀況下,你再怎麼省飯錢也是杯水車薪。
-
「享樂優先型」: 薪水一到手,先把想買的衣服、遊戲、大餐買齊,剩下的才當生活費,最後完全沒有儲蓄。
-
「死存錢型」: 把 80% 的錢存起來,生活品質降到最低,結果因為壓力太大,每隔幾個月就爆發一次「報復性消費」。
翻轉口袋!打造不痛苦的「6-2-2黃金薪水分配法」
想擺脫越省越窮的惡性循環,你需要的是一套自動化、低痛感的分配系統。
什麼是薪水分配比例?
薪水分配比例,就是在薪水入帳後,先把收入分成幾個不同用途。
重點是「先分配,再花錢」,而不是「先花錢,有剩再存」。
很多人使用的是「月底剩餘理財法」:薪水進帳後先照常生活,月底再看看剩多少。
可惜月底通常只剩下兩樣東西:疲憊,以及下個月要繳的帳單。
你可以把自己想像成一家公司,如果老闆完全不做預算,只對員工說:「大家先花,月底再看有沒有利潤。」
這家公司大概很快就會從有限公司,變成「資金很有限的公司」。
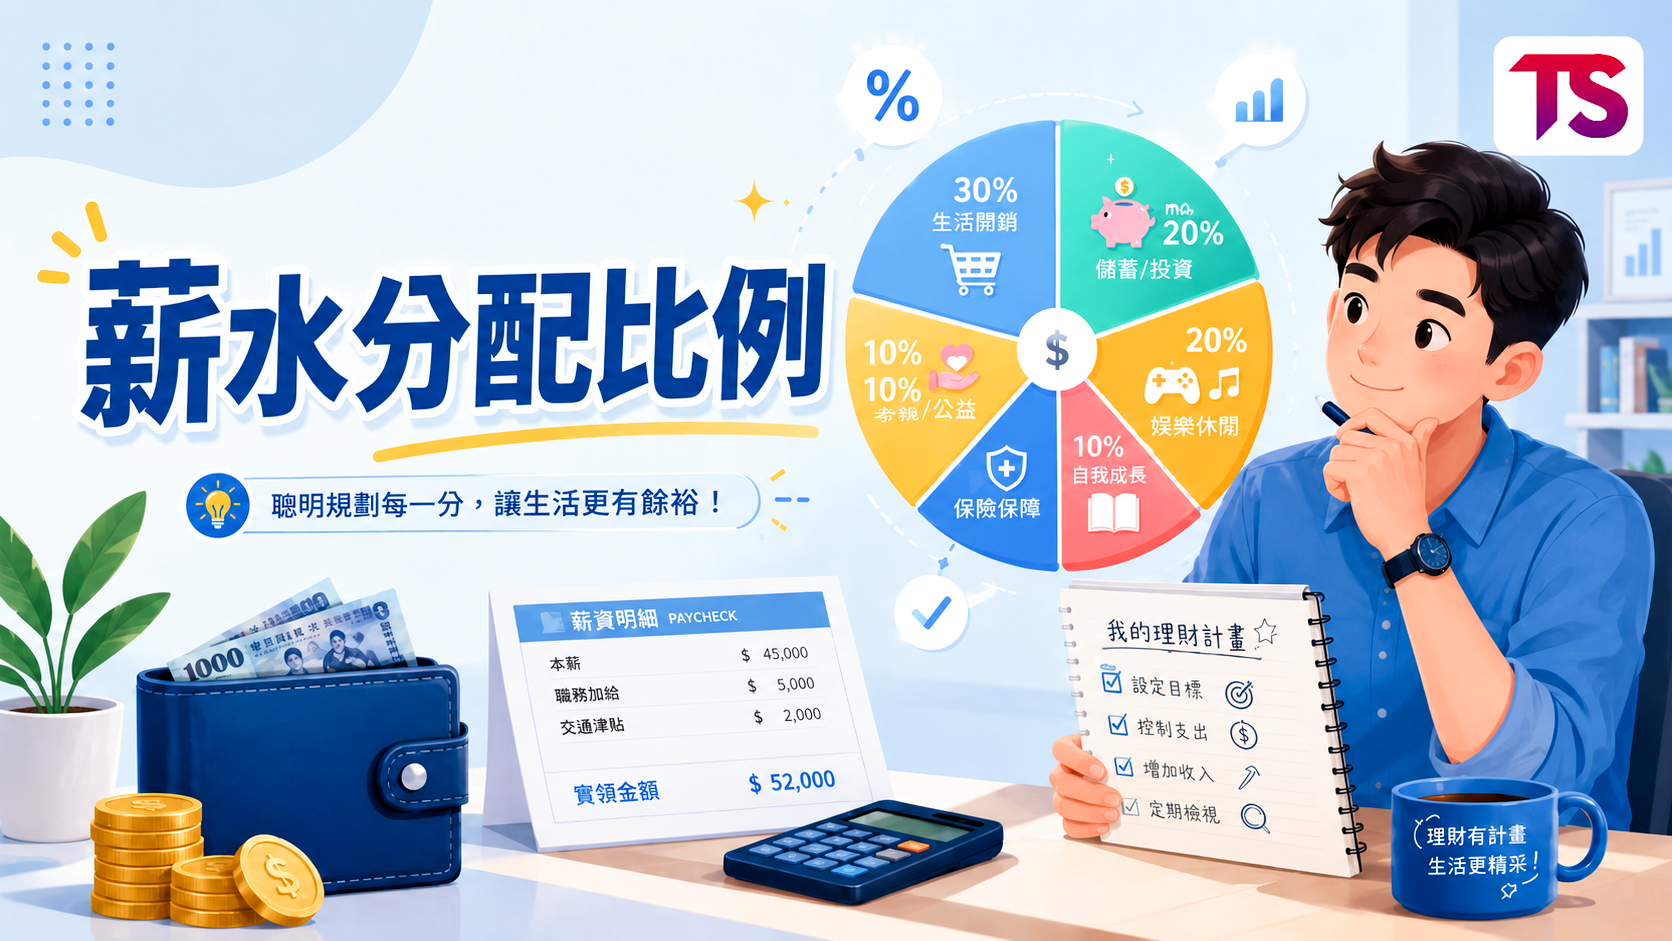
常見的薪水分配比例:50/30/20法則
50%:必要生活支出
包括房租、房貸、水電、交通、保險、基本飲食、手機費及家庭支出。
30%:彈性與娛樂支出
包括聚餐、購物、旅遊、興趣、娛樂及其他非必要消費。
20%:儲蓄、投資或償還債務
可用來建立緊急預備金、定期儲蓄、投資,或優先償還信用卡循環及高利率貸款。
需要租屋、扶養家人或支付房貸的人,必要支出可能超過50%;與家人同住、沒有房租壓力的人,則可以提高儲蓄比例。
真正重要的不是數字一模一樣,而是你必須清楚知道:自己的錢現在分到哪裡去了。
如果已經「收支失衡、負債累累」該怎麼辦?
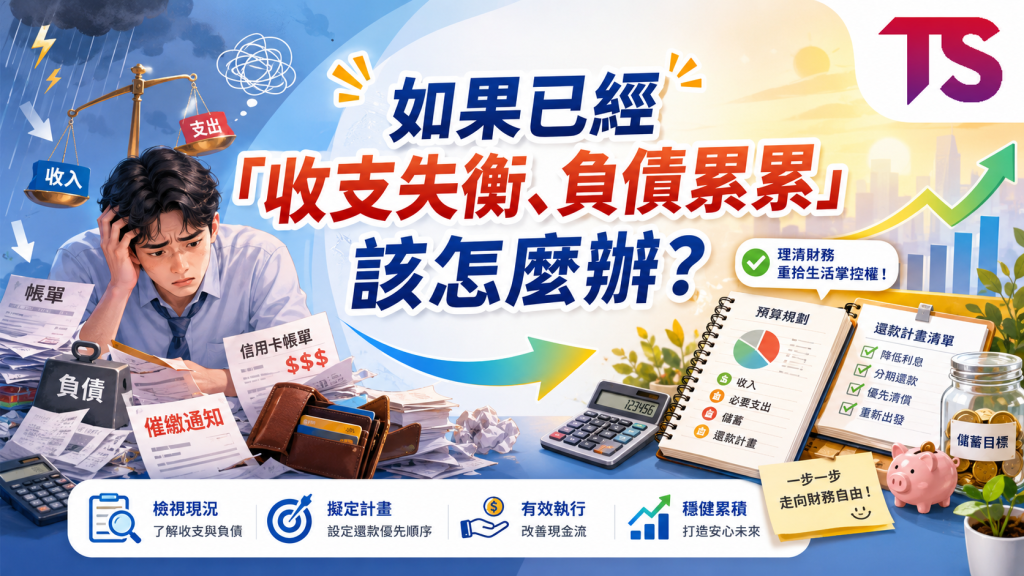
說得簡單,但如果你現在的情況是——卡債、信貸滾雪球,光是每個月繳最低應繳就快吐血,根本沒有多餘的錢做 6-2-2 分配,那該怎麼辦?
別慌!這時候你需要的是「財務重整(債務整合)」,而不是盲目省錢。
1. 停用信用卡「只繳最低金額」
信用卡循環利息非常驚人(動輒 10%~15%),只繳最低金額等於一直在幫銀行打工,本金根本沒扣到。
2. 善用「債務整合」減輕月付壓力
如果你手上有高利率信用卡債、多筆小額信貸,導致每個月還款日不同、金額又高,可以考慮透過「利率較低、期限較長」的貸款方案,將多筆高利負債整合為一筆。
-
降低每月月付金: 延長還款期數,把每月還款金額降到薪水的 30% 以下,立刻騰出喘息空間。
-
降低利息支出: 用低利貸款清償高利卡債,停止利息滾利息。
-
重塑薪水分配比例: 騰出來的資金,就能立刻投入「儲蓄與緊急預備金」,啟動你的黃金分配法!
薪水分配最常踩中的5個陷阱
陷阱一:把信用卡額度當成收入
信用卡額度不是你的第二份薪水,而是銀行很有禮貌地問你:
「要不要先借一點,之後再一起還?」
刷卡當下沒有現金流出的感覺,很容易讓人低估支出。建議每週查看信用卡未出帳金額,並同步記入當月預算。
陷阱二:完全沒有緊急預備金
如果手上的錢全部拿去投資或還款,臨時遇到失業、修車、醫療或家庭支出時,就可能被迫刷卡或再次借款。
一般可以先以3至6個月的必要生活費,作為緊急預備金目標。無法一次準備完成也沒關係,可以從每月收入的5%或10%慢慢累積。
陷阱三:為了省錢,放棄提升收入
有些人捨不得花錢進修、考證照或購買工作工具,卻每天花大量時間研究哪家便利商店的茶葉蛋便宜2元。
省錢有上限,提高收入的空間通常更大。
合理的進修與自我成長支出,可能比單純縮減生活費,更能改善長期財務狀況。
陷阱四:申請貸款只看每月月付
「每月只要繳一點點」聽起來很輕鬆,但還款期拉長後,總利息可能更高。
申請貸款或分期前,不只要看每個月繳多少,也要確認貸款利率、總費用年百分率、還款期數與總還款金額。
月付比較低,不一定代表貸款成本比較低。
陷阱五:所有錢都放在同一個帳戶
薪水、生活費、存款與繳款金額全部放在同一個帳戶,很容易出現:
「看起來還有錢,其實那是下週房租。」
可以考慮至少分成三個帳戶:固定支出帳戶、日常消費帳戶,以及儲蓄與緊急預備金帳戶。
把錢分開,才不會一直把不能花的錢,誤認成自己的零用錢。
有貸款的人,薪水比例要怎麼調整?
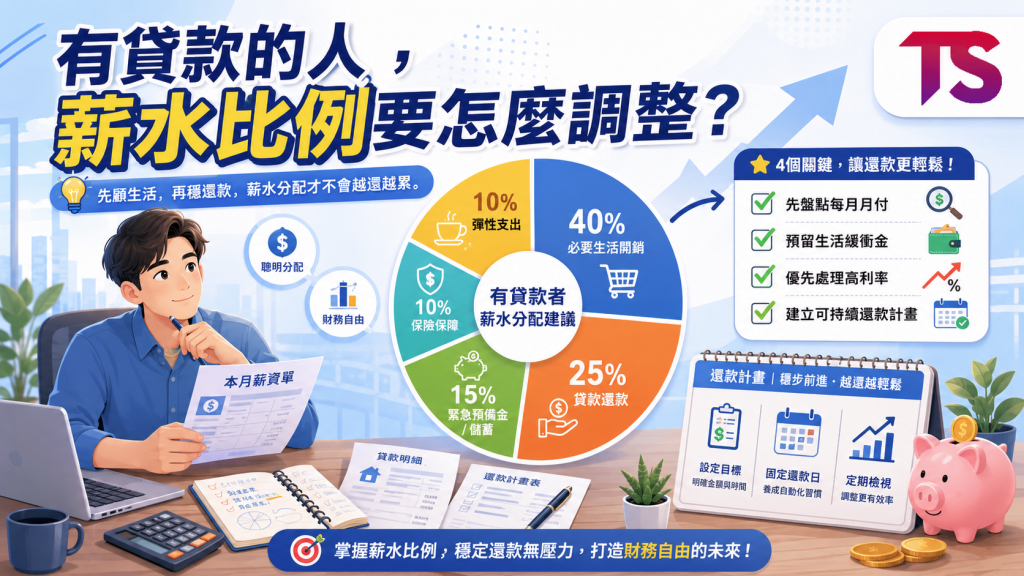
有貸款不代表理財失敗,重點是每月還款金額是否在可負擔範圍內。
可以先整理每月所有負債支出,包括房貸、信貸、車貸、信用卡分期及其他借款,再與每月收入比較,了解自己的還款壓力。
如果貸款月付已經明顯壓縮基本生活,甚至需要使用信用卡支付日常開銷,就不是少喝幾杯咖啡能解決的問題。
債務整合的目的,應該是降低管理壓力、改善利率或讓還款更有秩序,而不是把信用卡額度清出來後,再重新刷一輪。
否則就像剛把房間整理乾淨,接著又把雜物全部倒回床上,忙了一下午,只換來一身汗。
重新設定薪水分配比例,三個步驟
第一步:整理最近三個月的支出
先把支出分成必要支出、彈性消費、債務還款及儲蓄四大類,再找出金額最高的項目。
不用一開始就製作像上市公司財報一樣精美的表格。能看懂、願意持續記錄,比表格漂不漂亮更重要。
第二步:設定自動轉帳
薪水入帳後,自動將儲蓄、緊急預備金與貸款還款轉入指定帳戶。
自動化最大的好處,是不需要每個月都靠意志力做決定。人的意志力很珍貴,應該留給拒絕宵夜,而不是每天跟存款拔河。
第三步:每三個月調整一次
加薪、搬家、結婚、生小孩、貸款結清,都可能改變適合你的薪水分配比例。
理財不是設定一次後永久不動,而是隨著收入、支出與人生階段持續調整。
為什麼你越省,反而越想亂花?
越省錢越窮,往往不是因為你不夠努力,而是薪水一進帳,就被帳單、日常消費與臨時支出各自拉走。
與其每天斤斤計較幾十元,不如重新安排自己的薪水分配比例。
把必要支出、儲蓄、貸款還款與娛樂預算分清楚,你會發現,理財不一定要很痛苦,也不需要把人生過成「什麼都不能買挑戰」。
若目前同時有多筆貸款、信用卡分期或月付壓力,建議先完整盤點負債,不要只看單筆月付金額。
省錢是種美德,但聰明的分配與靈活的資金調度,才是讓你真正富裕的關鍵。
別再為了幾十塊錢折磨自己了!從今天開始,重新設定你的薪水分配比例。如果遇到資金周轉不靈或負債壓力過大,記得隨時尋求專業財務團隊的協助,讓資金成為你實現夢想的助力,而不是壓垮生活的負擔!
常見問題FAQ
薪水至少要存多少才合理?
一般可以先以每月收入的10%至20%為目標,再依收入、家庭責任、房租與貸款狀況調整。剛開始即使只能存5%,也比完全沒有固定儲蓄習慣更好。
有貸款時,應該先存錢還是先還債?
可以先保留基本緊急預備金,再優先處理高利率債務。完全沒有預備金,一遇到突發支出就可能再次借款;但如果只存錢、不處理高利率債務,利息也可能持續增加。
收入不固定,怎麼安排薪水比例?
可以使用過去6至12個月中較低的月收入,作為基本預算標準。收入較高的月份,再將額外金額優先投入緊急預備金、貸款還款或年度支出。
經驗豐富,合法立案代辦貸款推薦|同心理財顧問
身為貸款者的一方,任誰都不希望遇上詐騙的業者風險,因此如果你還沒決定要諮詢哪家貸款代辦公司,那也可以參考以下皆為各位介紹的「同心理財顧問」!
同心理財顧問是一家專為個人和企業提供貸款服務的公司,我們致力於提供可靠、便捷、且符合客戶需求的貸款服務。
我們提供詳細的申請流程說明,讓客戶可以輕鬆了解貸款的各項資訊,另外還有靈活的還款選項,讓客戶可以根據自己的需求選擇合適的還款方式。
多種方案及免費諮詢
同心理財顧問是一家擁有豐富經驗的貸款代辦公司,提供多元化的貸款服務,包括融資貸款、房屋貸款、信用貸款、汽機車貸款、代書貸款、統整信貸等,無論是資金周轉、購屋、購車、投資、整合負債等,同心行銷都能為您找到最適合的貸款方案。
另外,同心理財顧問的貸款諮詢服務也是免費的,您只需在官網填寫諮詢表單,或加入官方 LINE 帳號,即可獲得專業的貸款諮詢服務。
核貸過件率高
同心理財顧問深知每位客戶的時間都相當寶貴,因此在核貸成功方行銷面,同心理財顧問擁有完善的審核以及分析貸款需求和條件流程,讓我們的資深專業團隊,協助每位客戶找到合適的銀行貸款方案,進而提高每次核貸成功率,省下等待及需要諮詢、溝通的時間!
合理的費用收取
正如本文前半段所述,大多是不肖的代辦公司,通常利用不合理或是奇怪名目,向客戶收取高額的雜項費用。
而同心理財顧問不只在諮詢方面免費,收費項目也是公開透明的,在諮詢時就會先告知您所需費用,不會在簽約後再收取其他合約外的相關費用。
多家銀行合作
同心理財顧問不只是合法立案的代辦貸款公司,在政府的監管下營運,我們也與多家銀行公司合作,可以為您提供多元的貸款方案,讓您可以選擇最適合的貸款方式。
例如客戶可以選擇以「利率較低」條件為主的銀行貸款,或是也可以選擇以「額度較高」條件優先的銀行貸款方案。
嚴格保密安全
最後如同許多出色企業一樣,同心行銷在客戶資料方面也是做到嚴格保密與安全把關。
公司非常重視客戶資料的安全,擁有多項嚴格的保密措施,確保您的資料絕對安全無虞,只有經過授權的人員才能存取客戶資料,確保資訊安全。
善用 165 專線
165 是中華民國的反詐騙諮詢專線,可以提供民眾有關詐騙的相關資訊,其中也包括貸款詐騙的常見手法,以及如何辨識、防範詐騙。
在遇到可疑的貸款廣告或訊息時,可以撥打 165 進行查證,165 會提供民眾有關該貸款機構的相關資訊,包括是否有合法營業登記、是否有違法紀錄等,如果查證結果顯示該貸款機構有問題,就可以避免落入詐騙陷阱。
還沒確認貸款不提供證件
合法貸款機構在核貸之前,通常只會要求借款人提供雙證件的影本,以確認借款人的身分和聯絡方式,如果貸款機構在未核貸之前,就要求借款人提供原件或其他重要證件,例如印鑑、存摺、提款卡等,就可能是詐騙集團。
挑選優質代辦公司
挑選優質代辦公司在避免遇上貸款陷阱方面有很大的幫助,因為優質的代辦公司具有合法營業資格、專業的服務、良好的口碑等多項優點,讓你省去尋找貸款方案的同時,還能夠避免借款人落入高利率、高費用,或是不合理的還款條件風險。
客戶貸款需求推薦代辦公司|同心理財顧問
每個人會需要尋找代辦公司的情況不同,有的人是需要資金周轉,也有的人是有私人急事需要緊急用資金,但無論如何,切忌要挑選對的代辦貸款,才不會讓自己陷入更深的麻煩之中!

秉持著專業、負責、同理心,希望能服務更多急需資金或債務重整客戶,協助多數人可以因幫助而找到出口,並建立新生活、新人生!
為顧客提供最專業、最優質的服務品質,我們有專業融資貸款、房屋貸款、信用貸款、汽機車貸款、代書貸款、統整信貸等專業貸款服務,深耕高雄整合行銷 15 年以上。
我們努力解決客戶們的所有問題,實踐精益求精的服務精神,如您有任何貸款或是整合的相關問題,請留下基本資料給我們,將會有專人與您聯繫,為您專業評估、迅速辦理。