
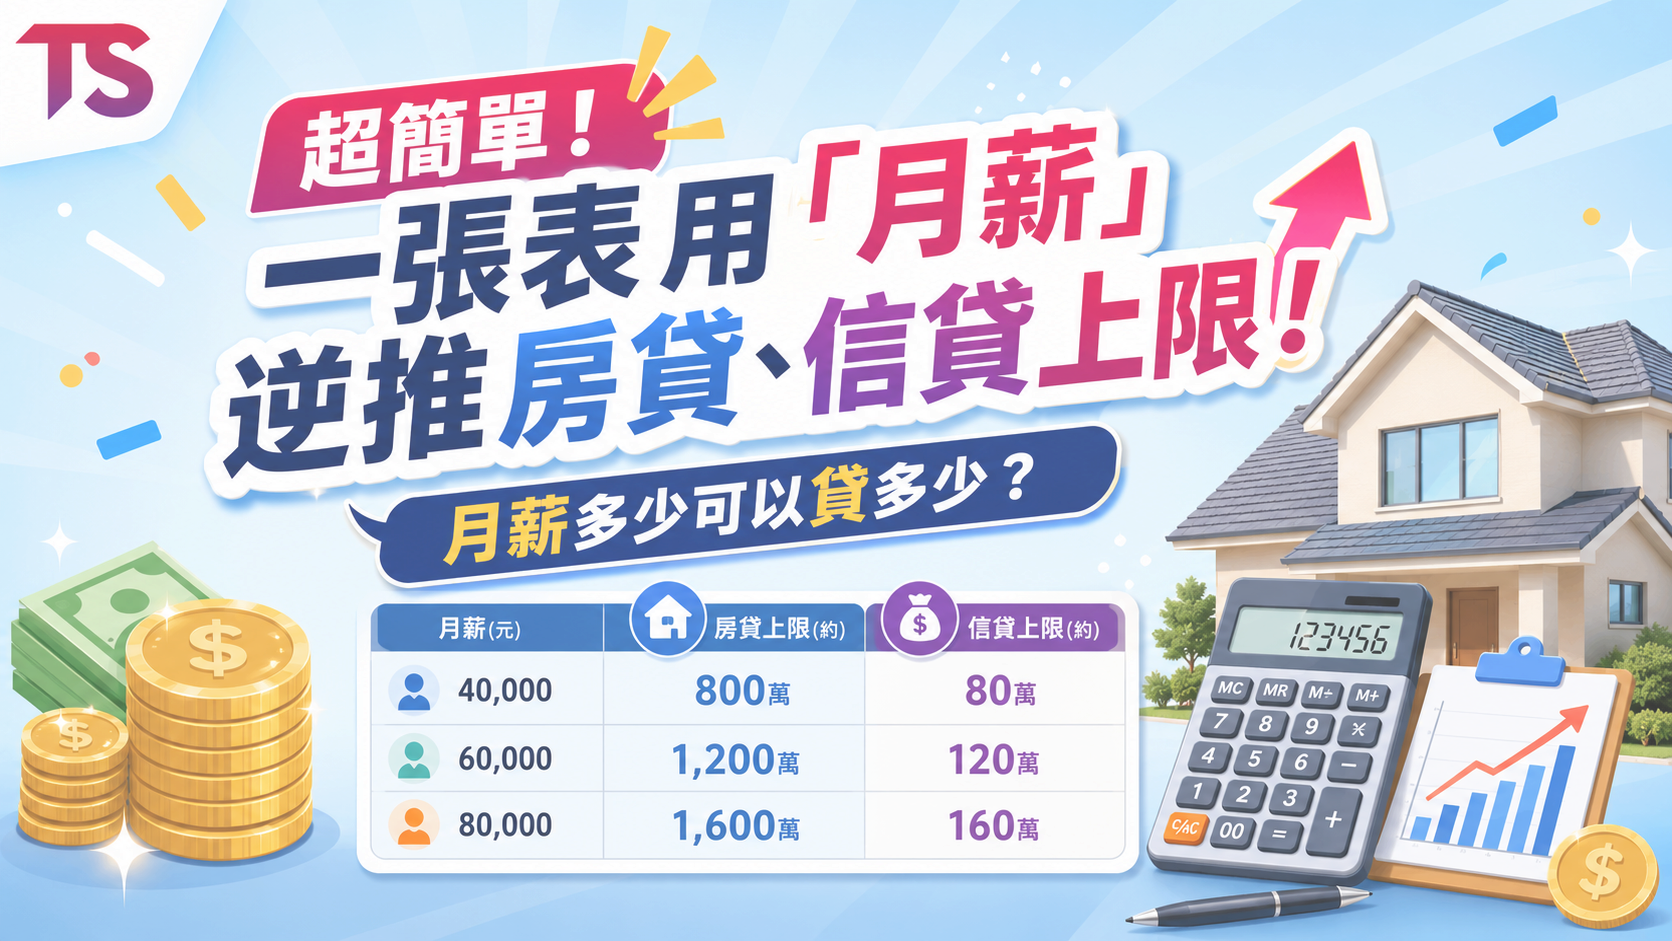
月薪3萬、5萬、8萬,房貸與信貸大約能貸多少?本文用一張表快速試算房貸額度、購屋總價與DBR 22倍信貸上限,並解析負債比、信用評分、寬限期及銀行審核重點。
超簡單!一張表教你用「月薪」逆推房貸/信貸上限
「我月薪5萬元,房貸可以貸多少?」
「月薪4萬元,信貸真的可以貸到88萬元嗎?」
「銀行說要綜合評估,到底是在評估什麼?看我長得像不像會準時繳款的人嗎?」
先放心,銀行審核貸款通常不看面相,也不會因為你今天穿西裝,就突然多核100萬元。
真正影響房貸額度、信貸額度的,是收入、現有負債、信用紀錄、工作與收入穩定性、房屋鑑價、貸款年限及利率等條件。銀行也會依申請人的信用狀況與資力進行綜合評量,試算結果不等於正式核貸結果。
不過,貸款雖然不是把月薪乘上一個神奇數字,就能百分之百算準,仍然可以先用一套相對保守的公式,抓出自己大概買得起多少房、信貸理論天花板又在哪裡。
至少在走進接待中心、被樣品屋的香氛和燈光迷昏以前,先讓計算機把你叫醒。
先看答案:月薪逆推房貸與信貸上限表
金管會金融智慧網的房貸健檢建議,購屋前應準備三成以上自備款,每月房貸本息不宜超過個人或家庭收入的三分之一。
| 平均月收入 | 建議房貸月繳上限 | 推估房貸本金 | 自備30%可看房屋總價 | 信貸/無擔保債務理論上限 |
|---|---|---|---|---|
| 35,000元 | 約11,667元 | 約295萬元 | 約422萬元 | 最高約77萬元 |
| 40,000元 | 約13,333元 | 約337萬元 | 約482萬元 | 最高約88萬元 |
| 50,000元 | 約16,667元 | 約422萬元 | 約603萬元 | 最高約110萬元 |
| 60,000元 | 約20,000元 | 約506萬元 | 約723萬元 | 最高約132萬元 |
| 80,000元 | 約26,667元 | 約675萬元 | 約964萬元 | 最高約176萬元 |
| 100,000元 | 約33,333元 | 約844萬元 | 約1,205萬元 | 最高約220萬元 |
看到這張表先別太興奮,馬上打給房仲說:「房子我買得起,今晚簽約!」
這是一張財務安全試算表,不是銀行核貸聖旨。
實際房貸還會受到房屋鑑價、地段、屋齡、借款人信用條件及各家銀行授信政策影響;實際信貸額度也可能遠低於月收入22倍。
房貸怎麼用月薪逆推?先算「繳得起」,再算「貸得到」
房貸試算最實用的第一步,不是先問銀行願意借多少,而是先問自己:每個月最多能穩定繳多少?
金管會金融智慧網將房貸本息支出超過收入三分之一列為紅燈區;房貸支出介於收入五分之一至三分之一之間,則屬於需要留意的黃燈區。
換句話說,月薪6萬元,不代表6萬元都可以拿去繳房貸。
除非你已經進化成不用吃飯、不用繳水電、不需要交通費,而且冷氣、冰箱和牙齒永遠不會突然壞掉的新人類。
房貸的簡化試算公式如下:
可承受房貸月繳=銀行可認列的家庭月收入×1/3-目前每月債務支出
例如,平均月收入5萬元,目前另有每月6,000元的車貸或其他貸款:
50,000元×1/3-6,000元=約10,667元
依照本文設定的30年期、年利率2.5%試算,每月可繳10,667元,大約可以支撐270萬元左右的房貸本金。
若準備30%自備款,可看的房屋總價約為386萬元。
這就是為什麼同樣月薪5萬元,有人可能貸到400多萬元,有人卻只能貸到200多萬元。
因為申請房貸時,不是只有薪水走進銀行,原本的車貸、信貸與信用卡分期,也會一起坐在會議室裡。
為什麼「銀行貸得出來」不等於「你適合借到滿」?
銀行核貸是在評估授信風險,但你的家庭財務要面對的是真實人生。
房貸可能長達20年、30年甚至更久,中間可能遇到轉職、育兒、裝潢、長輩照護、利率調整,還有冷氣在一年最熱的那一天突然宣布退休。
因此,月收入三分之一比較適合作為警戒上限,而不是每個人都應該硬塞到滿的目標。
收入不穩定、獎金占比較高、需要扶養家人或固定生活支出較大的人,可以考慮把房貸月繳控制在收入的20%至30%,為突發支出保留更多緩衝。
雙薪家庭即使收入較高,也不能只把兩人的薪水相加,卻把兩人的負債、保險、育兒費和生活費全部按下刪除鍵。
寬限期月繳很低,代表可以買更貴嗎?
有些房貸方案提供寬限期,寬限期間通常先繳利息,暫時不攤還本金,因此前幾年的月繳看起來會比較輕鬆。
但金管會房貸健檢特別提醒,評估還款能力時,應以寬限期結束後、開始同時償還本金與利息的月付金為準。
寬限期比較像餐廳的免費試吃,不代表後面整桌都不用付錢。
例如寬限期內每月只繳1萬元,寬限期結束後可能跳到2萬元以上。若你的預算從頭到尾都只能負擔1萬元,那不是寬限期幫你買得起,而是它把壓力延後送達。
信貸上限怎麼算?先認識DBR 22倍
信用貸款常見的快速試算公式是:
無擔保債務理論上限=平均月收入×22-目前無擔保債務餘額
依金管會規範,借款人在全體金融機構的無擔保債務歸戶總餘額,包括信用卡、現金卡及信用貸款,除以平均月收入後,不宜超過22倍。
請特別注意:DBR 22倍計算的是「債務餘額」,不是每個月要繳多少錢。
例如平均月收入5萬元,目前已有信用卡分期、循環信用或其他無擔保貸款餘額共10萬元:
50,000元×22-100,000元=100萬元
這代表依DBR規範計算,剩餘的無擔保債務理論空間約為100萬元。
但是,100萬元只是規範上的理論天花板,不代表銀行一定會核准100萬元。
銀行仍會評估申請人的信用狀況、任職與收入穩定性、現有負債、每月收支、近期申貸情形及內部授信政策。
房貸也適用DBR 22倍嗎?
DBR 22倍主要規範的是無擔保債務。
一般以房屋作為擔保的房貸,並不是直接用「月薪×22」計算額度。房貸更重視每月還款能力、房屋鑑價、可貸成數、借款人信用與銀行的授信政策。
不過,房貸即使通常不直接放進DBR 22倍公式,仍然會影響銀行對你整體負債與現金流的判斷。
假設你每月已經要繳3萬元房貸,又申請一筆高額信貸,銀行不會假裝那3萬元只是你每個月固定做公益。
月薪只是起點,銀行還會看這5件事
一、收入能不能被銀行認列
你認為自己每月收入8萬元,不代表銀行一定完整認列8萬元。
固定薪轉、所得資料、扣繳憑單及持續性的入帳紀錄,通常較容易證明還款能力。獎金、佣金、接案或現金收入並非一定不能計算,但銀行可能依收入的穩定性、持續時間與證明文件打折認列。
所以申貸時不要只說:「我真的賺很多,相信我。」
在銀行眼中,完整文件通常比誠懇的眼神更有力量。
二、目前負債有多少
車貸、學貸、信貸、信用卡分期、循環信用及其他固定月付,都可能壓縮新的貸款空間。
月薪高但負債也高,就像浴缸水龍頭開得很大,排水孔也全部打開,最後水位仍然非常感人。
在申請新貸款前,可以先整理:
- 每筆貸款的剩餘本金
- 每月應繳金額
- 剩餘期數
- 是否有信用卡循環或預借現金
- 是否曾發生遲繳
三、信用紀錄是否正常
聯徵中心指出,個人信用評分會參考繳款行為、負債程度及其他信用資料。正常還款、控制負債,並持續維持一段時間,有助於信用評分逐步提升。
另外,金融機構因新貸款申請而查詢聯徵的次數,也可能被納入信用評分模型。
但為避免消費者在短期比價時受到過度影響,聯徵中心將最近一年內、每30天的新業務查詢視為同一筆信用需求。
這不代表可以在30天內閉著眼睛送20家,而是提醒大家:貸款可以比較,但最好先了解自身條件,再集中規劃申請。
四、房屋鑑價與貸款成數
房貸不是只看買賣契約上的成交價。
假設你用1,000萬元買房,但銀行鑑價只有900萬元,銀行可能會以鑑價及內部授信政策計算可貸額度,自備款就可能比原本預期更多。
此外,若屬於第二戶以上、高價住宅或法人購屋,還要考慮中央銀行的選擇性信用管制。
自2026年3月20日起,全國自然人第二戶購屋貸款成數上限由五成調升為六成,但仍不得有寬限期;第三戶以上購屋貸款維持最高三成,且不得有寬限期。
不要拿首購試算結果直接套用第三戶。
這就像拿機車駕照去開遊覽車,方向盤雖然都會轉,規則完全不一樣。
五、利率與貸款年限
利率越高,在相同月繳金額下,能借到的本金就越少。
貸款年限越長,通常可以降低每月月付,但總利息支出也可能增加。
中央銀行公布,2026年5月五大銀行新承做各類放款的加權平均利率為2.208%。不過,這是各類新承做放款的加權平均,不是每一位申請人的房貸報價,也不代表所有人都能取得相同利率。
本文使用年利率2.5%,只是為了提供統一且相對保守的試算基準。實際申貸時,仍應比較銀行提供的貸款利率、總費用年百分率、開辦費、綁約條件及提前清償違約金。
想提高房貸或信貸額度,先做這4件事
1. 優先整理高利率與零散負債
-
負債帳戶太多,不只每月支出較難管理,也可能讓整體財務狀況看起來比較複雜。
就像電腦同時開了38個瀏覽器分頁,雖然每一頁都還能動,但風扇已經開始懷疑人生。
可先盤點是否有高利率循環信用、小額信貸或不必要的分期,評估是否能提前清償或整合,但仍要注意提前清償違約金與總成本。
2. 維持正常繳款
避免信用卡循環、遲繳、預借現金及貸款逾期。
信用不是申貸前一天才開始保養,它比較像牙齒。平常完全不管,到了面談前一天狂刷,通常已經來不及。
3. 整理完整收入證明
固定薪轉、扣繳憑單、所得清單、獎金紀錄、報稅資料或其他穩定收入證明越完整,銀行越容易理解你的實際還款能力。
收入高是一件事,能不能清楚證明又是另一件事。
4. 不要毫無策略地連續送件
貸款可以比較,但不建議在不了解自身條件的情況下,到處同時申請。
申請前應先盤點收入、負債、信用紀錄與資金需求,再選擇較符合條件的金融機構與方案。
否則貸款額度還沒核准,聯徵查詢紀錄可能先排成一條隊伍。
常見問題FAQ
月薪4萬元,房貸大約可以貸多少?
依照本文設定的30年期、年利率2.5%,並將房貸月繳控制在收入三分之一以內試算,大約可支撐337萬元房貸。
若準備30%自備款,可看的房屋總價約為482萬元。
實際額度仍要扣除目前的其他貸款月付,並考慮房屋鑑價、信用條件與銀行審核結果。
月薪5萬元,信貸最高就是110萬元嗎?
不是。
110萬元是沒有其他無擔保債務時,依DBR 22倍計算出的理論天花板,不是銀行保證核准的額度。
銀行可能只核准其中一部分,也可能因信用、收入穩定性或整體負債條件不符而婉拒。
夫妻收入可以一起算房貸嗎?
若銀行同意以共同借款人、保證人或家庭收入方式評估,兩人的穩定收入可能有助於提升還款能力。
但銀行也可能同時檢視兩人的負債與信用狀況,不是只把薪水加起來,負債就會自動進入隱形模式。
有寬限期,就能買更貴的房子嗎?
不建議這樣判斷。
寬限期只是延後償還本金,不會讓本金消失。申請人應以寬限期結束後的完整本金加利息月付金,確認自己是否仍然負擔得起。
房貸年限拉到40年,一定比較划算嗎?
不一定。
年限拉長通常能降低每月月付,但可能增加總利息支出,也不代表銀行一定核准40年。仍需依申請人年齡、房屋條件、收入及銀行方案評估。
先用月薪畫出範圍,再讓銀行做最後審核
用月薪逆推貸款上限,最重要的不是算出一個令人興奮的最大值,而是找到「繳完貸款,仍然可以正常生活」的範圍。
房貸可以先抓每月本金加利息不超過家庭收入三分之一,再扣掉原有貸款月付,依利率與年限反推可承擔的本金。
信貸則可以用平均月收入乘以22,再扣除目前的無擔保債務餘額,了解DBR(負債比率)的理論空間。
最後再把信用紀錄、工作與收入穩定性、房屋鑑價、貸款成數及銀行政策放進來,才會比較接近真實的核貸結果。
買房是人生計畫,不是膽量測驗;信貸是資金工具,也不是薪水的隱藏版年終獎金。
算得清楚、借得合理、還得輕鬆,才是真正適合自己的貸款方案。
想了解自己的收入、負債與信用條件,大約適合多少房貸或信貸額度,可由同心理財顧問公司協助進行初步條件評估與方案比較。
先看懂再申請,避免沒有規劃就重複送件,也避免貸款額度還沒出來,焦慮先核准。
如果你是選擇既合法同時又具有多則優良評價,以及多年相關經驗服務的代辦公司,那麼不只不用擔心被收取過高服務費用,甚至還可省下遇上不肖代辦業者的煩惱!
經驗豐富,合法立案代辦貸款推薦|同心理財顧問
身為貸款者的一方,任誰都不希望遇上詐騙的業者風險,因此如果你還沒決定要諮詢哪家貸款代辦公司,那也可以參考以下皆為各位介紹的「同心理財顧問」!
同心理財顧問是一家專為個人和企業提供貸款服務的公司,我們致力於提供可靠、便捷、且符合客戶需求的貸款服務。
我們提供詳細的申請流程說明,讓客戶可以輕鬆了解貸款的各項資訊,另外還有靈活的還款選項,讓客戶可以根據自己的需求選擇合適的還款方式。
多種方案及免費諮詢
同心理財顧問是一家擁有豐富經驗的貸款代辦公司,提供多元化的貸款服務,包括融資貸款、房屋貸款、信用貸款、汽機車貸款、代書貸款、統整信貸等,無論是資金周轉、購屋、購車、投資、整合負債等,同心行銷都能為您找到最適合的貸款方案。
另外,同心理財顧問的貸款諮詢服務也是免費的,您只需在官網填寫諮詢表單,或加入官方 LINE 帳號,即可獲得專業的貸款諮詢服務。
核貸過件率高
同心理財顧問深知每位客戶的時間都相當寶貴,因此在核貸成功方行銷面,同心理財顧問擁有完善的審核以及分析貸款需求和條件流程,讓我們的資深專業團隊,協助每位客戶找到合適的銀行貸款方案,進而提高每次核貸成功率,省下等待及需要諮詢、溝通的時間!
合理的費用收取
正如本文前半段所述,大多是不肖的代辦公司,通常利用不合理或是奇怪名目,向客戶收取高額的雜項費用。
而同心理財顧問不只在諮詢方面免費,收費項目也是公開透明的,在諮詢時就會先告知您所需費用,不會在簽約後再收取其他合約外的相關費用。
多家銀行合作
同心理財顧問不只是合法立案的代辦貸款公司,在政府的監管下營運,我們也與多家銀行公司合作,可以為您提供多元的貸款方案,讓您可以選擇最適合的貸款方式。
例如客戶可以選擇以「利率較低」條件為主的銀行貸款,或是也可以選擇以「額度較高」條件優先的銀行貸款方案。
嚴格保密安全
最後如同許多出色企業一樣,同心行銷在客戶資料方面也是做到嚴格保密與安全把關。
公司非常重視客戶資料的安全,擁有多項嚴格的保密措施,確保您的資料絕對安全無虞,只有經過授權的人員才能存取客戶資料,確保資訊安全。
善用 165 專線
165 是中華民國的反詐騙諮詢專線,可以提供民眾有關詐騙的相關資訊,其中也包括貸款詐騙的常見手法,以及如何辨識、防範詐騙。
在遇到可疑的貸款廣告或訊息時,可以撥打 165 進行查證,165 會提供民眾有關該貸款機構的相關資訊,包括是否有合法營業登記、是否有違法紀錄等,如果查證結果顯示該貸款機構有問題,就可以避免落入詐騙陷阱。
還沒確認貸款不提供證件
合法貸款機構在核貸之前,通常只會要求借款人提供雙證件的影本,以確認借款人的身分和聯絡方式,如果貸款機構在未核貸之前,就要求借款人提供原件或其他重要證件,例如印鑑、存摺、提款卡等,就可能是詐騙集團。
挑選優質代辦公司
挑選優質代辦公司在避免遇上貸款陷阱方面有很大的幫助,因為優質的代辦公司具有合法營業資格、專業的服務、良好的口碑等多項優點,讓你省去尋找貸款方案的同時,還能夠避免借款人落入高利率、高費用,或是不合理的還款條件風險。
客戶貸款需求推薦代辦公司|同心理財顧問
每個人會需要尋找代辦公司的情況不同,有的人是需要資金周轉,也有的人是有私人急事需要緊急用資金,但無論如何,切忌要挑選對的代辦貸款,才不會讓自己陷入更深的麻煩之中!

秉持著專業、負責、同理心,希望能服務更多急需資金或債務重整客戶,協助多數人可以因幫助而找到出口,並建立新生活、新人生!
為顧客提供最專業、最優質的服務品質,我們有專業融資貸款、房屋貸款、信用貸款、汽機車貸款、代書貸款、統整信貸等專業貸款服務,深耕高雄整合行銷 15 年以上。
我們努力解決客戶們的所有問題,實踐精益求精的服務精神,如您有任何貸款或是整合的相關問題,請留下基本資料給我們,將會有專人與您聯繫,為您專業評估、迅速辦理。