活用不動產!超低利房貸規劃,幫你把死薪水變成活資金 2026 年 8 月 17 日 ts 房貸, 所有文章 很多人每個月辛苦上班、固定領薪水,生活看似穩定,卻常常遇到一個現實問題:收入固定,但支出不斷增加。家庭開銷、孩子教育、創業週轉、醫療預備金、信用卡循環、信貸月付金,甚至臨時需要一筆資金時,才發現自己雖然名下有房,手上卻沒有足夠現金可以靈活運用。 Continue Reading
創業前一定要算!很多人忽略的現金流問題:為什麼熱血老闆第一年就斷氣? 2026 年 8 月 11 日 ts 房貸, 所有文章 在創業的熱血浪潮中,你是不是也聽過這句話:「只要點子夠好、產品夠強,客戶自然會買單,錢就會滾滾而來。」 於是,你抱著畢生的積蓄,甚至向親友借了一筆錢,滿懷希望地開了店、租了辦公室、進了第一批貨。剛開始的幾個月,營收看起來很漂亮,客人絡繹不絕,你心想:「我終於要成功了!」 Continue Reading
別被年齡困住!50歲買房攻略:這幾家銀行最好貸! 2026 年 8 月 6 日 ts 房貸, 所有文章 50歲買房絕對不算太晚!雖然離傳統退休年齡較近,銀行在審核時會考慮「年齡 + 貸款年限」的限制,但只要財力證明夠強、選對銀行與還款策略,一樣有機會拿到不錯的成數與年限。 Continue Reading
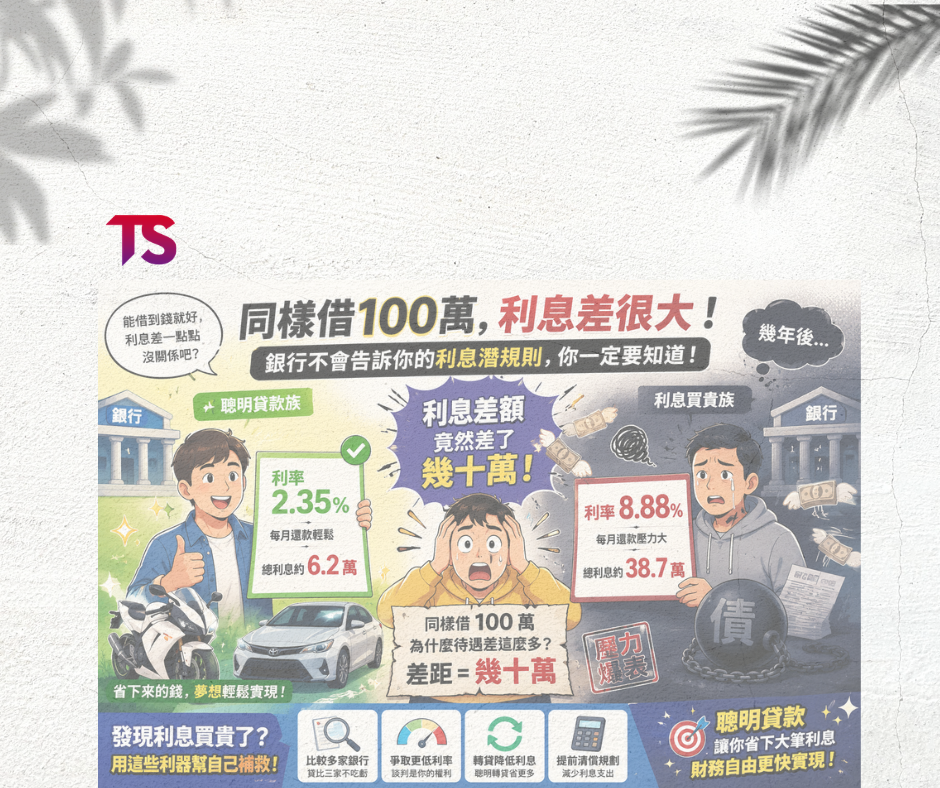
同樣貸款百萬,為什麼他的利息比你少掉一台車? 2026 年 8 月 3 日 ts 房貸, 所有文章 每當提到「貸款」,許多人的第一反應通常是:「能借到錢就好,利息差一點點沒關係吧?」 如果你也抱持著這種想法,那今天這篇文章可能會徹底顛覆你的金錢觀。在台灣的金融市場中,有兩個條件看似差不多的人,同時向銀行申請了一筆 100 萬元的信用貸款。 Continue Reading
名下老房,一招多貸百萬!老屋也能創造高額資金 2026 年 7 月 30 日 ts 房貸, 所有文章 在房價高漲的時代,許多人手頭卡了大量資產,卻因為「現金流不足」而陷入週轉困境。特別是名下只有 30 年、40 年以上老屋的屋主,往往存在一個刻板印象:「我的房子這麼舊了,銀行怎麼可能願意借錢?」 Continue Reading
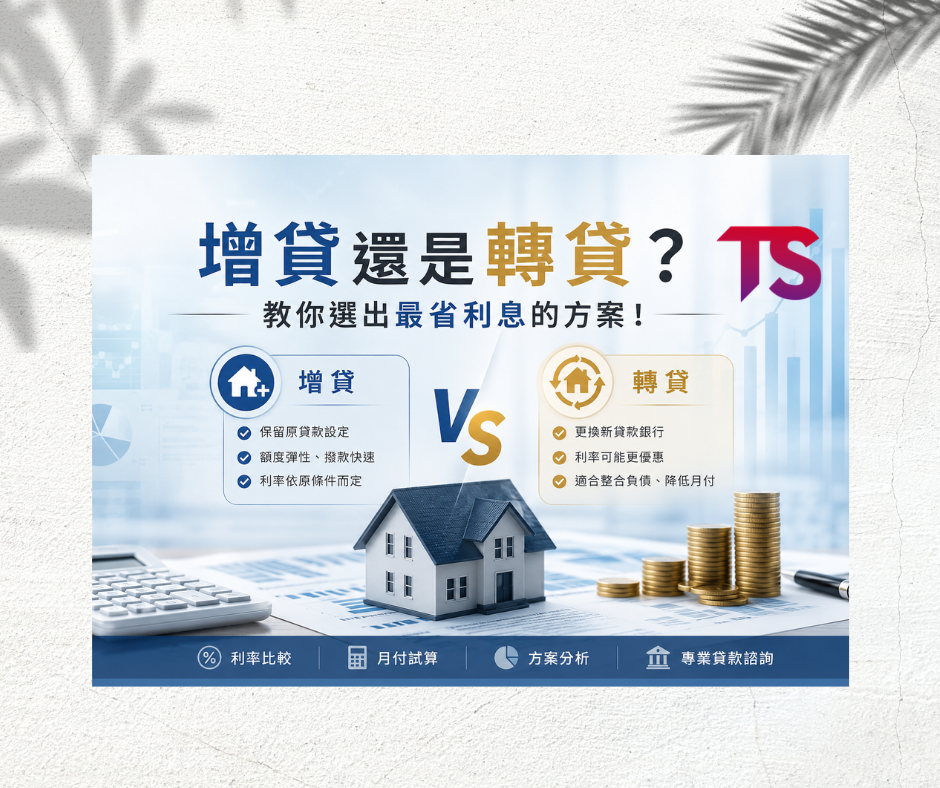
增貸還是轉貸?教你選出最省利息的方案! 2026 年 7 月 27 日 ts 房貸, 所有文章 當手頭需要一筆資金周轉,或是看到市場上出現更低的利率時,許多有房一族、有貸一族腦海中浮現的第一個問題通常是:「我該選擇增貸,還是選擇轉貸?」 Continue Reading
房貸被拒的真正原因?90% 的人都忽略這幾件事! 2026 年 7 月 23 日 ts 房貸, 所有文章 許多人在買房時,把所有的心力都放在「挑選地段」、「砍總價」和「籌措自備款」上,滿心歡喜地簽下買賣契約、付了定金,以為接下來只要向銀行申請房屋貸款就能順利交屋。 然而,現實往往是殘酷的。根據金融圈與房市專家的統計,有高達 90% 的申貸人在面臨房貸被拒、額度砍半或利率飆高時,才驚覺自己踩到了銀行的「隱形地雷」。 Continue Reading
急需資金周轉?房屋增貸可能比信用貸款更划算! 2026 年 7 月 20 日 ts 房貸, 所有文章 當面臨公司營運週轉、房屋裝潢、大筆醫療費用或是債務整合等急需大筆資金的時刻,多數人腦海中浮現的第一個念頭通常是:「我是不是該去辦一張信用貸款?」然而,如果您名下擁有一間已經繳納部分房貸的房屋,其實您手中正握著一個更強大的資金調度武器——房屋增貸(House Refinancing / Home Equity Loan)。 Continue Reading
每月房貸繳到心累?這方法讓你重新喘口氣 2026 年 5 月 28 日 ts 房貸, 所有文章 買房是許多人一生的重要目標,但真正開始繳房貸後,才發現每月固定支出像座大山壓得人喘不過氣。尤其近年升息影響,許多房貸族的月付金不斷增加,讓不少首購族與年輕人感到壓力倍增。 Continue Reading
每個月都在還錢…你正在習慣「被困住的人生」 2026 年 5 月 25 日 ts 房貸, 所有文章 心理學上有一個概念叫「習得性無助(Learned Helplessness)」: 當一個人長期處於無法改變的壓力中,就會停止嘗試改變。 在財務上,會表現為: 覺得「反正都這樣了」 不再記帳或規劃 逃避看帳單 用消費來紓壓 Continue Reading